Reduce su capital social en 18,2 millones de euros para repartirlos entre sus accionistas
La ejecución de esta drástica minoración de capital respondería, según las fuentes consultadas, a una práctica estandarizada en la reestructuración posterior a operaciones de M&A (Mergers and Acquisitions, en español fusiones y adquisiciones: son transacciones corporativas donde cambia la propiedad, el control o la estructura de las empresas). Al desprenderse de las participaciones en Ayesa IT/Digital (480 M€) y Ayesa Engineering S.A.U. (594 M€), la sociedad matriz quedó desprovista de filiales, activos de producción y masa laboral.
La trayectoria de lo que empezó siendo en los años 60 del pasado siglo una mera consultora técnica llamada Agua y Estructuras ( Ayesa) en un piso del barrio de Los Remedios constituye uno de los casos de estudio más representativos en el ámbito de las fusiones y adquisiciones (M&A) del mercado corporativo español. Aquella firma familiar de ingeniería experimentó con el curso del tiempo un proceso de metamorfosis estratégica hasta convertirse en una plataforma tecnológica e industrial valorada en más de 1.000 millones de euros.
Esta evolución, impulsada por la diversificación hacia los servicios informáticos de alto valor añadido y el recurso al capital privado internacional, situó a la compañía en el centro de atención de compradores estratégicos e institucionales y desencadenó una completa reorganización societaria y el posterior vaciado de su matriz holding.
Fundada en Sevilla en 1966 por el ingeniero José Luis Manzanares Japón, Ayesa se consolidó a lo largo de más de cinco décadas como un referente técnico en ingeniería, arquitectura y consultoría de infraestructuras. Durante este periodo, la firma mantuvo una estructura de propiedad de carácter estrictamente familiar y un marcado arraigo regional, asumiendo la ejecución de proyectos de alta complejidad técnica.
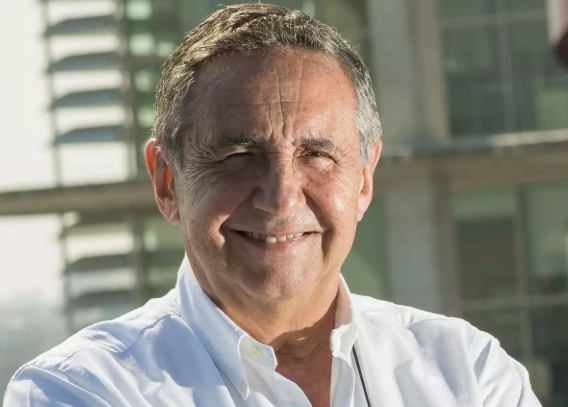
El ingeniero José Luis Manzanares, fundador del grupo Ayesa
El punto de inflexión en la gobernanza corporativa de la entidad se produjo a partir del ejercicio 2017, cuando el fundador fue preparando el relevo institucional cediendo la dirección ejecutiva a dos de sus hijos. Esta transición generacional no solo garantizó la continuidad operativa, sino que sentó las bases para profesionalizar la gestión, flexibilizar la estructura del capital y explorar la entrada de socios financieros capaces de acelerar su expansión inorgánica.
CAPITAL RIESGO
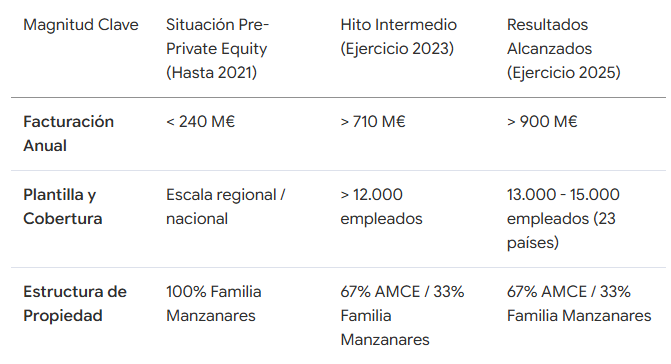
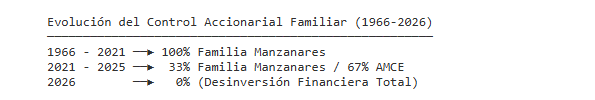
El catalizador determinante en la escala operativa del grupo tuvo lugar a finales de diciembre de 2021 con la entrada en el accionariado del fondo de capital riesgo A&M Capital Europe (AMCE). Mediante la adquisición del 67% del capital social —manteniendo la familia Manzanares el 33% restante—, el socio financiero inició un intenso ciclo de buy-and-build (comprar y construir, en español, es una estrategia de inversión y crecimiento empresarial donde se adquiere una empresa principal («plataforma») para luego comprar y fusionar empresas más pequeñas del mismo sector) y diversificación de negocio.
Durante el quinquenio 2021-2025, Ayesa triplicó su dimensión financiera: de una facturación histórica inferior a los 240 millones de euros pre-Private Equity (El private equity o capital privado en español, es un tipo de inversión financiera que consiste en comprar participaciones, a menudo de forma mayoritaria o total, en empresas que no cotizan en bolsa), la compañía alcanzó los 710 millones de euros de ingresos en 2023 y proyectó rebasar los 900 millones de euros en 2025.
En paralelo, la plantilla se expandió hasta integrar un colectivo de entre 13.000 y 15.000 profesionales con presencia operativa directa en 23 países.
Este acelerado proceso de escalado e integración inorgánica exigió un reajuste de la gobernanza corporativa y culminó el ciclo de maduración de la inversión, abocando a la entidad gestora del fondo a activar la estrategia de salida total a lo largo del ejercicio 2025.
DESINVERSIÓN
Con el objetivo de maximizar el retorno de la inversión y optimizar la valoración de los activos, la propiedad descartó una venta única en bloque. En su lugar, ejecutó un proceso paralelo de segregación o carve-out (es una operación de reestructuración corporativa en la que una empresa separa una división, filial, línea de productos o activo específico para convertirlo en una entidad independiente o venderlo a un tercero) que articuló al grupo en dos plataformas de negocio independientes: la división tecnológica (Ayesa IT/Digital) y la división tradicional de ingeniería y consultoría técnica (Ayesa Engineering).
Esta estructuración permitió alinear cada rama operativa con el perfil de comprador más adecuado, ejecutando de forma simultánea una venta institucional de consolidación regional y un traspaso industrial de alcance internacional.
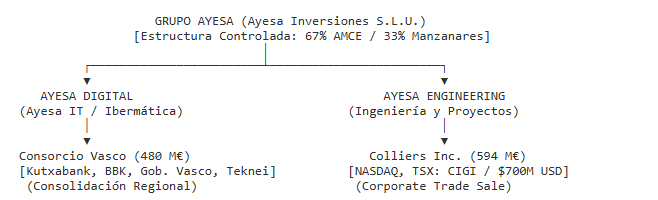
La primera transacción se formalizó el 31 de diciembre de 2025 mediante la venta de Ayesa IT (división digital) por un valor de empresa de 480 millones de euros a favor de un consorcio vasco integrado por Kutxabank, la Fundación BBK, el Gobierno Vasco y la firma tecnológica Teknei. Esta división había registrado un crecimiento cualitativo tras la absorción en 2022 de la tecnológica vasca Ibermática, reforzada posteriormente con las integraciones de M2C, Proxya y Emergya.
Desde una perspectiva analítica, esta operación respondió a una estrategia de consolidación institucional y territorial.
La división agrupaba a 3.500 profesionales en la sede de Sevilla y a más de 2.000 trabajadores en el País Vasco.
El acuerdo estipuló el traslado de la sede social de la unidad tecnológica a Euskadi, ratificando la continuidad del equipo directivo para garantizar la estabilidad operativa de la plataforma.
El segundo pilar de la desinversión se completó el 27 de mayo de 2026, fecha en que el grupo canadiense de servicios profesionales e inversión Colliers cerró la compra del 100% de Ayesa Engineering S.A.U. por 594 millones de euros (equivalentes a 700 millones de dólares estadounidenses). La transacción se estructuró mediante un modelo de partnership corporate trade sale (frecuentemente vinculado a acuerdos previos de colaboración o partnership, es la venta de una empresa —o de una parte de ella— a otra compañía del mismo sector o competidora (comprador estratégico), en lugar de salir a bolsa (IPO) o vender a un fondo de inversión) en el cual la cúpula ejecutiva —liderada por Rosalío Alonso como consejero delegado— reinvirtió capital para mantener un paquete accionarial minoritario en la entidad compradora.
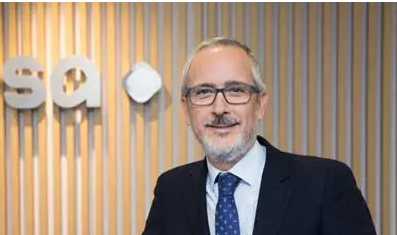
Rosalío Alonso
La integración incorporó más de 3.300 profesionales de Ayesa Engineering repartidos en 21 países a la estructura global de Colliers Engineering, elevando esta división internacional hasta los 11.000 técnicos distribuidos en 23 países de Europa, Latinoamérica, Oriente Medio y Sur de Asia.
Entre los activos técnicos y contratos de consultoría que fundamentaron la valoración pactada figuraron los siguientes
–Edificación Singular e Infraestructuras: El diseño y la supervisión técnica del proyecto de remodelación del Estadio Santiago Bernabéu, en Madrid.
–Ingeniería del Agua: El desarrollo e ingeniería de proyectos de desalación y redes de distribución hídrica en Arabia Saudí.
–Sistemas de Transporte Urbano: La redacción de proyectos y la dirección de obra en complejas líneas de transporte metropolitano, destacando el Metro de Bogotá en Colombia.
El éxito financiero de ambas desinversiones independientes, que sumadas superaron los 1.070 millones de euros, ha supuesto una profunda reconfiguración en la posición accionarial de la saga familiar fundadora.
SALIDA DEFINITIVA
La culminación de la estrategia de desinversión supuso una alteración respecto a las previsiones corporativas iniciales. Aunque durante el proceso de estructuración se contempló la posibilidad de que la familia fundadora, los Manzanares, mantuvieran una posición minoritaria o reinvirtiera fondos para acompañar el nuevo ciclo industrial, la dinámica de las pujas y el volumen de las ofertas recibidas precipitaron la liquidación total de su participación.
Frente al planteamiento preliminar de co-inversión, el traspaso segregado de las filiales operativas motivó la venta en efectivo del 100% del capital social, forzando la salida definitiva de la familia Manzanares de la estructura dominical. Este movimiento cerró un ciclo histórico de seis décadas de control patrimonial sobre la firma, transformando a la saga fundadora en acreedora de las plusvalías generadas por la liquidación de sus acciones.
Consumada la segregación de las filiales y fijadas las garantías operativas, los flujos financieros de las operaciones se canalizaron hacia la mercantil de cabecera: Ayesa Inversiones S.L.U.
LA MATRIZ
Es en los asientos de la matriz del holding donde se refleja la secuencia posterior a la enajenación de activos: el cierre de apoderamientos directivos y la repatriación del capital a los socios a través de la minoración de los recursos propios.
La entidad matriz encargada de canalizar la propiedad del grupo es Ayesa Inversiones S.L.U., constituida originalmente el 20 de julio de 1989.
Registrada bajo la forma jurídica de Sociedad Limitada Unipersonal (S.L.U.) a nivel de vehículo intermedio, operó como la sociedad matriz cuyos derechos de propiedad pertenecían en última instancia al vehículo superior co-titularizado por A&M Capital Europe (67%) y la familia Manzanares (33%).
En julio de 2026 se registró la revocación sistemática de apoderamientos de la cúpula ejecutiva histórica, cancelando las facultades de representación legal de José Luis Manzanares Abásolo, hijo del ingeniero fundador.
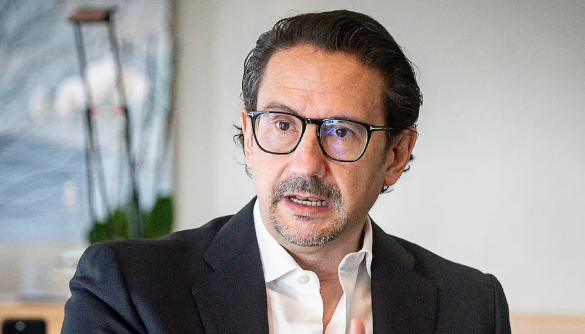
José Luis Manzanares Abásolo
La operación de liquidación patrimonial se materializó oficialmente el pasado 22 de septiembre de 2026.
Según las fuentes consultadas, en lugar de distribuir un dividendo extraordinario —instrumento sujeto en determinados supuestos a retenciones fiscales sobre el rendimiento del capital o a restricciones por reservas legales—, la sociedad optó por una reducción de capital por devolución de aportaciones. Este procedimiento permite restituir los fondos de forma directa a los socios (AMCE y familia Manzanares) neutralizando el peaje fiscal sobre el capital desembolsado y redistribuyendo la liquidez neta obtenida.
La reducción del capital social desde más de 18,29 millones de euros a un saldo residual de 10.000,02 euros permite desembolsar la liquidez inmovilizada, dejando a la entidad en una posición testimonial, sin pasivos exigibles y preparada para su posterior disolución y extinción mercantil.
- SÍGAME EN LINKEDIN: https://www.linkedin.com/in/manuel-jes%C3%BAs-florencio-caro-919b0225/