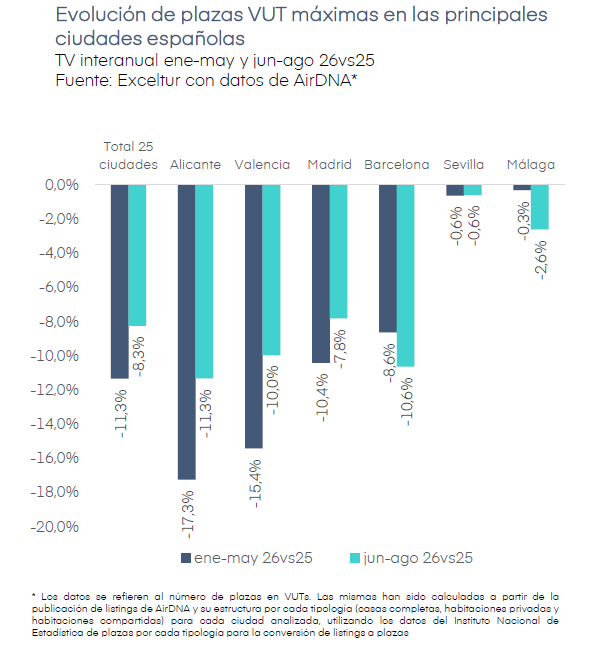
La oferta de viviendas de uso turístico se contrajo en un 0,6%
La evolución del turismo urbano en España durante el periodo estival de 2026 refleja un proceso estructural de reequilibrio en los destinos continentales, donde la corrección de los rendimientos financieros (yields) y las alteraciones en la composición de los mercados de emisión han colisionado directamente con las políticas municipales de ordenación territorial, según un informe de la patronal hotelera Exceltur. Sevilla capital se erige en un caso de estudio paradigmático de esta dinámica: en un trimestre condicionado por la severidad de las temperaturas en el valle del Guadalquivir, la ciudad ha registrado una reconfiguración de sus flujos de visitantes.
Durante los meses centrales del verano (junio a agosto de 2026), el rendimiento hotelero por habitación disponible (RevPAR) en Sevilla capital se situó en 77,7 €, marcando una contracción interanual del -3,0%. Este ajuste no responde a una pérdida aislada de atractivo, sino a causas bien definidas: la necesidad de moderar las tarifas medias diarias (ADR) para sostener niveles mínimos de ocupación durante la temporada estival y la imposibilidad de trasladar nuevos incrementos de costes al cliente final tras varios ejercicios de notables subidas. La contracción del RevPAR pone de manifiesto que la capacidad teórica de fijación de precios en el segmento urbano de interior ha alcanzado un techo operativo durante los meses de mayor rigor térmico.
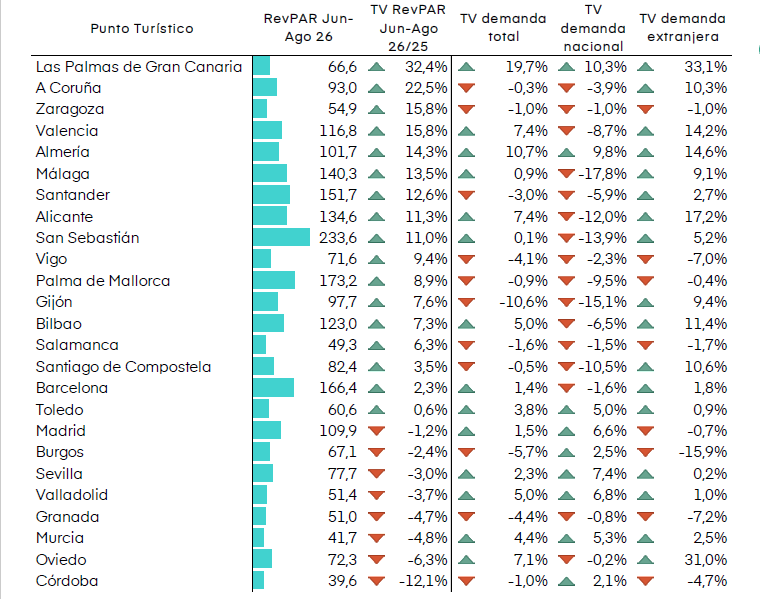
El RevPAR (Revenue Per Available Room o Ingresos por habitación disponible) es un indicador clave en la industria hotelera que mide la eficiencia financiera y la rentabilidad de un alojamiento
Paralelamente, la ordenación de la oferta de Viviendas de Uso Turístico (VUT) ha experimentado un giro regulatorio decisivo tras la sentencia del Tribunal Supremo del 19 de mayo de 2026, que decretó la anulación del Registro Único.
Esta resolución aceleró la aplicación del marco normativo municipal, traduciéndose en una reducción del -0,6% en la capacidad activa de VUT comercializada en la capital. La activación del tope municipal del 10% sobre el parque residencial total ha ejercido un efecto de bloqueo inmediato sobre la concesión de nuevas licencias en distritos saturados como el Casco Antiguo y Triana, conteniendo la expansión del alojamiento extrahotelero no reglado y reorientando la presión inversora hacia segmentos regulados.
Esta reestructuración de la oferta y ajuste de rendimientos en la capital contrasta marcadamente con la reconfiguración económica que atraviesa el resto de la provincia de Sevilla.
Durante el trimestre de verano, la provincia de Sevilla ha exhibido una brecha de rendimiento frente a los destinos de sol y playa. Mientras las franjas costeras operaron cerca de sus umbrales de saturación, la planta turística del interior provincial se vio obligada a calibrar sus modelos operativos para defender sus márgenes de explotación.
En un contexto donde la elasticidad de la demanda disminuye drásticamente ante las olas de calor, los destinos continentales priorizaron la preservación de sus tarifas base frente a estrategias agresivas de descuento que habrían erosionado estructuralmente su valor de marca.
Para contrarrestar la hegemonía del litoral, los municipios del interior sevillano han articulado una propuesta centrada en el turismo de experiencia, el patrimonio histórico-artístico y la gastronomía de alto valor añadido. La estrategia busca optimizar el rendimiento por visitante disponible, elevando el umbral de rentabilidad sin recurrir al volumen masivo. Mediante una gestión ajustada de la capacidad receptiva y una contención temporal de la oferta operativa durante las horas de mayor estrés térmico, las empresas locales han logrado mitigar la compresión del margen sobre ventas en el periodo estival.
PERSPECTIVAS
De cara al cuarto trimestre de 2026 (IVT26), la provincia orienta su modelo hacia la maximización de ingresos mediante tres palancas de desestacionalización:
–Turismo Cultural y Patrimonial: El descenso de las temperaturas reactiva la demanda en los núcleos históricos provinciales. La menor variabilidad climática estabiliza la ocupación de fin de semana, incrementando el gasto medio diario en restauración y comercio especializado.
–Viajes Corporativos y Consolidación de Agenda Profesional: La reanudación de la actividad empresarial tras el receso estival eleva las tasas de ocupación en la corona metropolitana entre semana, reduciendo la volatilidad del RevPAR y optimizando la absorción de costes fijos en los establecimientos hoteleros.
–Segmento MICE (Congresos, Incentivos, Convenciones y Exposiciones): Concebido como el catalizador de mayor rendimiento para el cierre del ejercicio. El calendario de eventos profesionales programado para el cuarto trimestre permite fijar objetivos de ADR más elevados, atrayendo a un perfil de visitante corporativo de alta capacidad de gasto y rentabilizando las inversiones en infraestructuras turísticas provinciales.
El comportamiento turístico de la provincia de Sevilla sintetiza, en última instancia, las dinámicas de un marco regional andaluz polarizado por la estacionalidad y la dualidad entre el litoral y el interior.
- SÍGAME EN LINKEDIN: https://www.linkedin.com/in/manuel-jes%C3%BAs-florencio-caro-919b0225/