La masa salarial engulle el 73,4% de los recursos de Lipasam
El proyecto de Presupuesto de la empresa municipal Limpieza Pública y Protección Ambiental de Sevilla (Lipasam) para el ejercicio 2027 refleja una significativa contradicción entre el relato corporativo del Ayuntamiento hispalense y su verdadera mecánica financiera. Mientras en la Memoria oficial se habla de la consolidación del servicio, el refuerzo de la limpieza viaria y el despliegue de la economía circular, los estados financieros revelan una severa contracción en la capacidad de inversión directa (-13,44%) y un recorte del 27,37% en las transferencias de capital que la empresa pública recibe del Consistorio.
Con un presupuesto total de ingresos y gastos equilibrado en 159.874.826,43 € (presupuesto consolidado del PAIF: suma de gastos corrientes e inversiones reales) el modelo económico de Lipasam evidencia una rigidez estructural: los gastos de personal continúan su escalada hasta representar ya el 73,4% de cada euro presupuestado (117,34 millones de euros en total por esta partida). Según las fuentes consultadas, para compensar la tijera aplicada al dinero destinado a infraestructuras y maquinaria, el Ayuntamiento ha recurrido a una maniobra de ingeniería presupuestaria: dispara las transferencias corrientes para la operativa diaria hasta un récord histórico de 150,05 millones de euros, forzando un superávit de explotación artificial de 4,70 millones con el que cofinanciar las menguadas inversiones a costa de mermar la liquidez de la empresa pública.
En la Memoria explicativa del Presupuesto 2027, la dirección de Lipasam justifica sus líneas de actuación en la necesidad de afianzar las mejoras operativas implantadas en el trienio 2024-2026. Tras el incremento progresivo del presupuesto en ejercicios anteriores, la empresa pública sostiene que ha alcanzado un redimensionamiento operativo acorde a las exigencias cualitativas de Sevilla.
Para el ejercicio 2027, la empresa municipal cuantifica sus objetivos operativos de servicio en dos grandes bloques de actuación directa:
–Tratamiento de Limpieza Viaria: Asignación de 76.357.462,52 € en costes directos para la cobertura y mantenimiento de 11.215.346 m² de superficie urbana.
–Recogida y Eliminación de Residuos Urbanos (R.U.): Presupuesto directo de 81.014.290,39 € para la gestión y tratamiento de 351.768 toneladas de residuos.
Sobre esta base, la dirección de la empresa municipal define las siguientes prioridades estratégicas:
–Consolidación del modelo operativo en limpieza viaria: Afianzamiento de la figura del binomio sector/operario para incrementar la responsabilidad territorial y la proximidad vecinal. Se mantendrán las frecuencias de barrido matinal, reforzando turnos de tarde, fines de semana y la atención a eventos. Se garantiza el baldeo y barrido mecánico con frecuencia al menos semanal en la totalidad de las calles de la ciudad.
-Limpieza intensiva de pavimentos: Apuesta por el tratamiento mecanizado de aceras mediante la adquisición de nuevas máquinas decapadoras para elevar la calidad del mantenimiento de pavimentos.
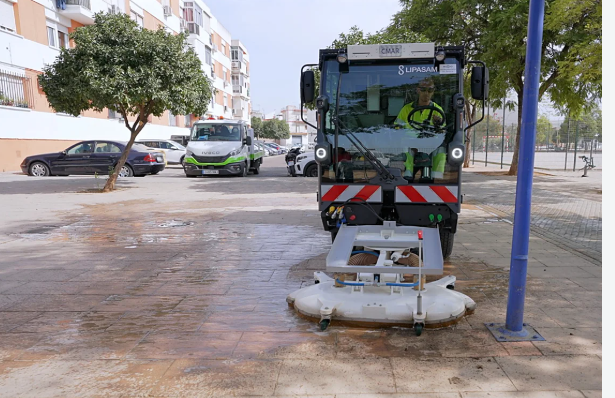
Máquina decapadora de Lipasam
–Recogida selectiva y exigencias ambientales: Impulso a la recogida de residuos en cumplimiento de la Ley 7/2022, con especial atención a la fracción de biorresiduos, refuerzo del distrito Casco Antiguo, polígonos industriales y recogida diferenciada en grandes eventos.
–Nuevos desarrollos urbanos: Cobertura de los servicios obligatorios de limpieza y recogida en las zonas de expansión residencial a medida que se habiten.
–Digitalización y eficiencia energética: Implantación de herramientas de transformación digital para el control de procesos, renovación del taller central de maquinaria e instalación de paneles solares fotovoltaicos para reducir consumos energéticos y huella de carbono.
RECORTE EN INVERSIONES
A pesar del catálogo de compromisos operativos, la contabilidad de Lipasam muestra una reducción en las partidas destinadas al crecimiento patrimonial y la modernización tecnológica de la sociedad para 2027. Tanto el Capítulo VI del Estado de Gastos (Inversiones Reales) como el Capítulo VII del Estado de Ingresos (Transferencias de Capital de origen municipal) sufren caídas de dos dígitos en comparación con el ejercicio 2026.
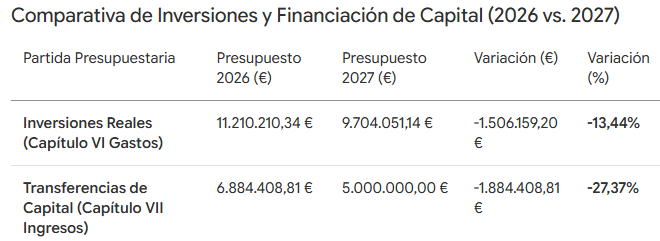
Se observa cómo la aportación municipal directa a través del Capítulo VII se congela en una cifra redonda de 5.000.000,00 €, lo que representa un tijeretazo de 1.884.408,81 € (-27,37%) respecto a 2026.
Para tapar este agujero de las inversiones reales, la hacienda municipal ha inflado las transferencias corrientes de explotación (Capítulo IV) hasta los 150.052.847,69 €. Al sumar los ingresos patrimoniales (Capítulo V, 4.821.978,74 €), Lipasam registra unos ingresos de explotación de 154.874.826,43 €, frente a unos gastos corrientes de explotación (Capítulos I y II) de 150.170.775,29 €.
Esta diferencia genera un superávit operativo artificial de 4.704.051,14 € que es desviado contablemente mediante un ajuste de financiación interna para cubrir el 48,5% de las inversiones del Capítulo VI. Se enmascara así un recorte estructural en la financiación directa de capital a base de sobrecargar el subsidio del gasto corriente municipal.
El Anexo de Inversiones proyectado para 2027 consigna un volumen de 9.704.051,14 € destinado al inmovilizado material e inmaterial. La ejecución de este programa revela que el conjunto de los activos a adquirir dependerá en casi la mitad de los recursos captados a través del superávit de explotación.
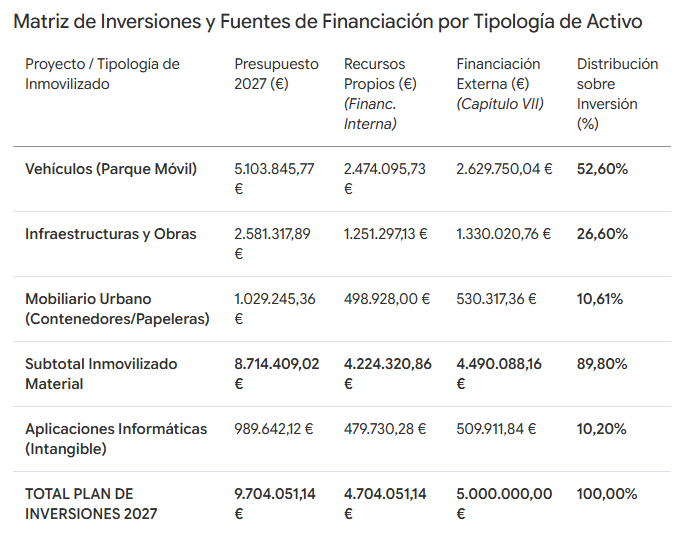
El desglose por partidas evidencia una estructura de cofinanciación homogénea aplicada de forma proporcional a cada uno de los elementos patrimoniales:
-Financiación Externa (Capítulo VII): Aporta el 51,53% del coste de cada activo (alcanzando los 5,00 M€ en el total del plan).
–Recursos Propios (Superávit Corriente): Aporta el 48,47% restante de cada compra (sumando los 4,70 M€ procedentes del desajuste entre ingresos y gastos de explotación).
Esta dependencia del superávit operativo implica que más de la mitad del esfuerzo inversor en la renovación de la flota de vehículos (5,10 M€) y la modernización de infraestructuras (2,58 M€) se apoya en una ficción contable sustentada por las transferencias corrientes, dejando a la empresa municipal sin capacidad para ejecutar de forma autónoma su propio plan de renovación tecnológica en caso de cualquier ajuste en los flujos de caja del Ayuntamiento.
ESTRUCTURA DEL GASTO
La distribución del Estado de Gastos y de la Cuenta de Pérdidas y Ganancias proyectada para 2027 refleja la extrema rigidez del modelo financiero de la empresa pública. La masa salarial devora la práctica totalidad de las transferencias recibidas, estrechando el margen para el mantenimiento operativo y la tesorería.
Los costes de personal repuntan un 4,5% al alcanzar los 117.338.351,89 € (5.052.847,69 € más que en 2026). El desglose de esta masa salarial revela lo siguiente:
–Sueldos, Salarios y Asimilados: 84.537.553,12 € (frente a 80.897.180,02 € en 2026), impulsados por el incremento retributivo del 4,5% y el refuerzo de contrataciones.
–Cargas Sociales (Seguridad Social y cuotas): 32.800.798,77 € (frente a 31.388.324,18 € en 2026), lo que implica que la cobertura social de la plantilla absorbe por sí sola casi 33 millones de euros del presupuesto.
Sobre el Presupuesto Total de Gastos (159.874.826,43 €), la plantilla absorbe el 73,39% (~73,4%) de la totalidad de las cuantías presupuestadas.
La agregación de costes en relación con los objetivos del Programa de Actuación permite calibrar el coste directo por unidad de prestación para los contribuyentes sevillanos:
–Limpieza Viaria: 6,81 € por metro cuadrado al año (76,36 M€ para 11,22 millones de m²).
–Recogida y Eliminación de Residuos: 230,31 € por tonelada procesada (81,01 M€ para 351.768 toneladas). Teóricamente, esta cifra supone 503,94 kilos de basura por habitante al año, pero el número es engañoso ya que no se contabilizan los residuos generados por los millones de turistas que recibe la ciudad.
Otras magnitudes destacadas son las siguientes:
–Aprovisionamientos: Suben un 7,18%, hasta los 16.079.384,15 € (de los que 8,93 M€ corresponden a trabajos realizados por empresas externas y 7,15 M€, a consumos de materias primas y carburante).
–Amortizaciones: Crecen un 19,70% en la Cuenta de Pérdidas y Ganancias, alcanzando 7.200.977,62 € como reflejo del desgaste del inmovilizado y de las compras de maquinaria en años previos.
–Drenaje de Liquidez: Esta estructura presupuestaria pasa una severa factura al Balance de Situación de la sociedad. La partida de Efectivo y otros activos líquidos equivalentes sufre un auténtico tijeretazo al desplomarse de 14.900.066,65 € en 2026 a 10.196.015,51 € al cierre de 2027. La disminución de 4.704.051,14 € (-31,57%) en la tesorería coincide de forma exacta con la cuantía del superávit corriente desviado para financiar las inversiones, dejando la caja de la sociedad con menos nivel de operatividad.
TRANSFERENCIAS MUNICIPALES
El funcionamiento de Lipasam se ha fundamentado en una escalada ininterrumpida de las transferencias de dinero público procedentes del presupuesto general del Ayuntamiento de Sevilla (Capítulo IV de Ingresos). La evolución del último decenio refleja la acelerada dependencia que la empresa pública impone a las arcas municipales.
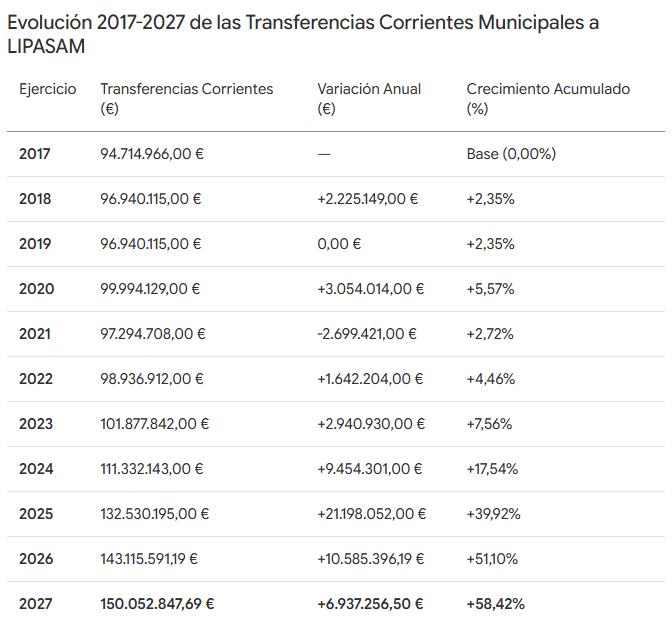
La factura pública ha pasado de 94,71 millones de euros en 2017 a rebasar la barrera histórica de los 150 millones de euros en 2027, lo que supone un sobrecoste de 55.337.881,69 € para la ciudad en dicho periodo.
El estudio detallado de la serie cronológica permite identificar un punto de ruptura decisivo a partir del ejercicio 2023, coincidiendo con la elección de José Luis Sanz como alcalde hispalense.
–Fase de Contención (2017-2022): Durante seis ejercicios, la subvención corriente se mantuvo relativamente estable, oscillando en un rango estrecho con una variación total de apenas 4,22 millones de euros.
–Fase de Expansión Presupuestaria (2023-2027): En apenas cuatro años, el volumen de transferencias corrientes se dispara en 48.175.005,69 €, pasando de 101,88 M€ a 150,05 M€. Esta aceleración de las transferencias de explotación coincide con el aumento de los costes salariales, absorbiendo cada año más recursos de los impuestos municipales para financiar una operativa diaria que apenas genera ingresos propios (la cifra de negocios cae a 4.752.082,92 € en 2027).
Con una plantilla que absorbe 73,4 de cada 100 euros gastados y una factura corriente que ha crecido un 58,42% en diez años, Lipasam se transforma en una estructura económicamente rígida, donde el margen para la innovación y la mejora del servicio queda sacrificado para sostener una masa salarial en continuo crecimiento.
- SÍGAME EN LINKEDIN: https://www.linkedin.com/in/manuel-jes%C3%BAs-florencio-caro-919b0225/